AI 생산성 환상과 극단적 쏠림, 그 뒤에 숨겨진 실물 경제의 비명
1. AI가 고금리를 압도한다는 믿음: 전 금융권의 '가즈아' 레버리지
현재 글로벌 금융 시장은 저 명제 하나에 모든 레버리지를 걸고 있습니다. 쉽게 말해 투자자 모두가 한 방향으로 일단 '가즈아'를 외치며 질주하는 형국입니다.
상식적으로 고금리 환경은 미래 현금흐름의 할인율을 대폭 높이기 때문에 기술주와 성장주에 치명타를 입혀야 정상입니다. 하지만 자본 시장에서는 정반대의 기현상이 벌어지고 있습니다.
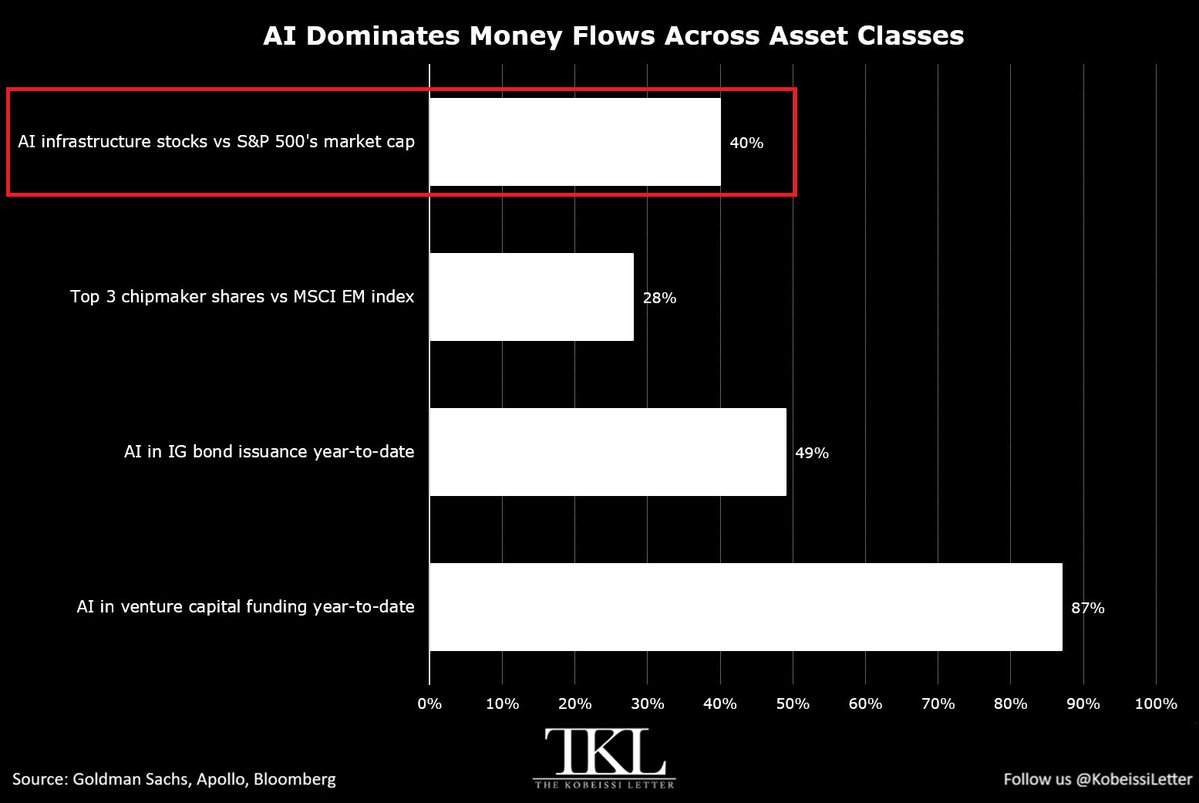
- S&P 500 시가총액의 40%를 소수 AI 인프라 기업이 독식
- MSCI 신흥국(EM) 지수의 28%를 상위 3개 반도체 칩 제조사가 차지
- 올해 발행된 투자등급(IG) 회사채의 49%가 AI 관련 물량
- 민간 시장 벤처캐피털(VC) 펀딩의 무려 87%가 AI 영역으로 집중
시장의 속내는 명확합니다. 투자자들은 천문학적인 현금 창출력을 쥔 극소수의 빅테크·AI 인프라 기업을 위험자산이 아닌 '새로운 대체 안전자산'으로 취급하고 있는 것입니다.

2. 극단적 투기 포지션: 나스닥 롱 50% vs 러셀 2000 숏 -30%
역사적으로 투자자들이 기술주에 대해 이 정도로 맹목적인 낙관론을 가졌던 적은 드뭅니다. 자금 쏠림의 민낯은 파생상품 미결제약정 데이터에서 적나라하게 드러납니다.
- 나스닥 선물 롱(매수) 포지션: 미결제약정의 +50%까지 폭증
- 러셀 2000 선물 숏(매도) 포지션: 미결제약정의 -30% 수준까지 추락
고금리 장기화로 인해 중소형 한계기업은 애초에 설비투자나 확장을 포기했고, 시장 자금은 오직 살아남을 소수 독점 기술주에만 몰아넣는 장세입니다.
이런 위험에도 불구하고 시장 참여자들은 "중간선거 이후에는 역사적으로 지수가 항상 상승했다"는 과거 통계에 기대어 아슬아슬하게 버티고 있습니다.
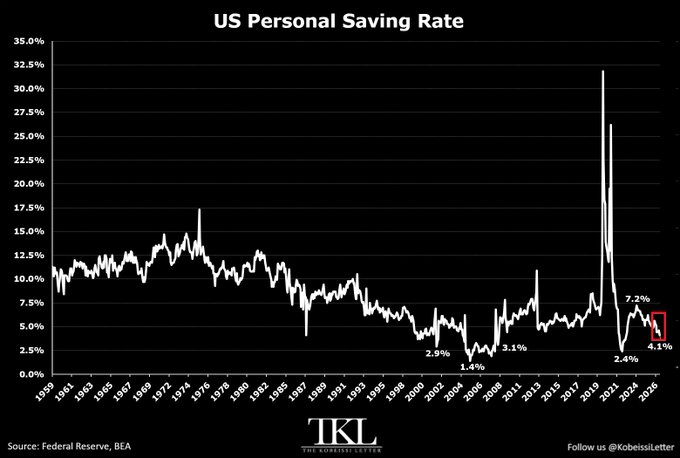
3. 미국인들의 현실: 4.1%로 추락한 저축률과 인플레이션 직격타
트럼프 정부 체제에서 미국 서민과 실물 경제의 체력은 겉모습과 전혀 다릅니다. '해방의 날(Juneteenth)' 전후 이어진 정책 여파와 끊이지 않는 지정학적 리스크 속에서 인플레이션은 민생을 직격하고 있습니다.
- 미국 개인 저축률 4.1%: 2008년 글로벌 금융위기 이후(코로나 왜곡기 제외) 역대 최저 수준 도달
- 미국 10년물 장기채 금리 5% 상회 지속
- 30년 모기지(주택담보대출) 금리 8% 진입 목전
'미국인을 위대하게(MAGA)'라는 요란한 선전 구호가 울려 퍼지고 있지만, 막대한 자산을 쥔 극소수를 제외한 대다수 서민의 목을 죄어오는 형국입니다.
4. 한국 경제에 닥친 도미노: 국고채 급등과 한계 자영업자의 벼랑 끝
미국 장기채가 5%를 넘고 달러화 자산이 블랙홀처럼 자금을 빨아들이는 상황은 한국 경제에도 직격탄이 될 수밖에 없습니다.
- 자본 유출 및 고환율 압력: 연 5% 무위험 수익을 보장하는 미국 채권과 빅테크 '뉴안전자산'으로 외국인 자본 유출 가속
- 유일한 방어막: 반도체 중심의 역대급 수출 흑자가 환율의 마지노선을 간신히 지탱 중
- 국내 금리 연쇄 인상: 미 장기채 상승 → 국내 국고채 금리 상승 → 은행채 금리 상승으로 파급
한국은행과 경제부총리가 선제적 시장 개입과 거시건전성 조치로 방어하고 있으나, 글로벌 금리 흐름 자체를 거스르기는 어렵습니다.
이러한 채권 금리 상승은 부동산 PF뿐 아니라, 버틸 체력이 고갈된 국내 한계기업과 대출로 연명해 온 소상공인·자영업자 분들에게 치명적인 타격으로 귀결될 위험이 매우 큽니다.
'콩's STOCK' 카테고리의 다른 글
| 10월 6일(화) 매크로 지표 분석 (0) | 2026.10.06 |
|---|---|
| 10월 2일(금) 국내 주식시장 마감분석 (0) | 2026.10.02 |
| 10월 2일(금) 매크로 지표 분석 (0) | 2026.10.02 |
| 10월 1일(목) 국내 주식시장 마감 분석 (0) | 2026.10.01 |
| 10월 1일(목) 매크로 지표 분석 (0) | 2026.10.01 |


